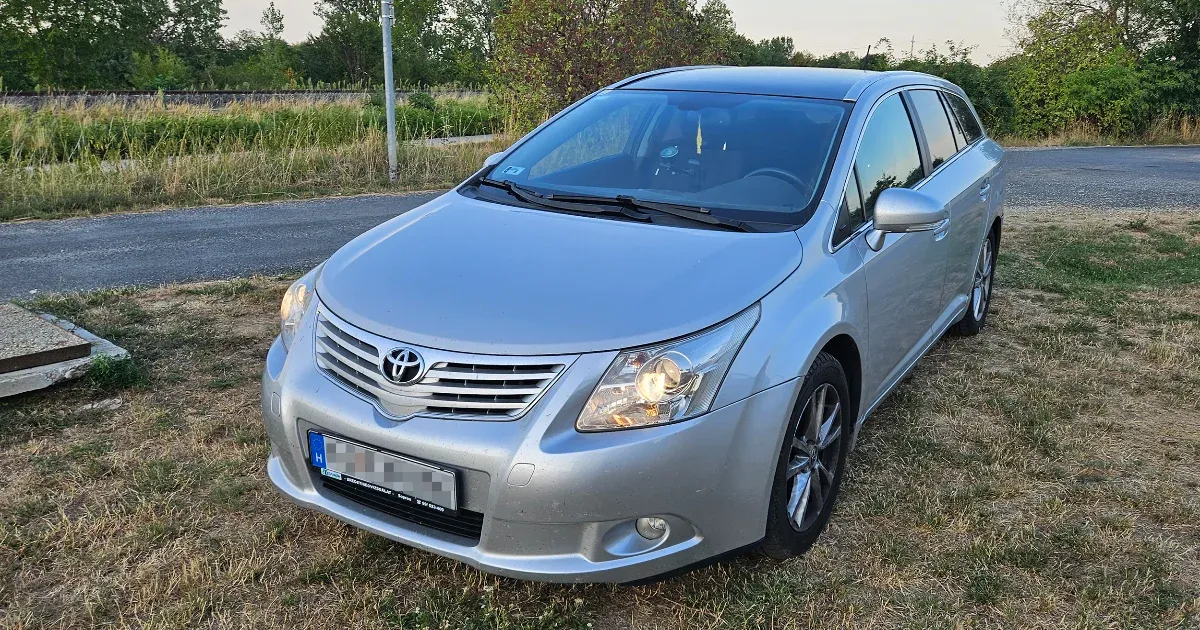
Botond esete nagyon tanulságos példa arra, hogy a biztosítók milyen összetett módszerek alapján számolják ki a kötelező biztosítási díjakat. A korábbi években szokás volt, hogy az autósoknak egyre kedvezőbb díjakkal kedveskedtek a biztosítók, ha balesetmentesen közlekedtek. Azonban mostanában egyre több olyan esetet hallunk, mint amilyen Botondé is volt, ahol hatalmas ugrások történnek a biztosítási díjban.
Botond példája is ezt mutatja, hiszen egy év alatt a biztosítási díja majdnem a duplájára nőtt. Ő azonban nem törődött ezzel, és elkezdett keresgélni az interneten, hogy mi ennek az oka. Így talált rá az MNB friss Kötelező Biztosítási Indexére, amelyben megfigyelhette, hogy az átlagos díjak mennyire eltérhetnek az ország különböző területein.
Ezután Botond elkezdett mélyebben beleásni magát a Signal Iduna biztosító díjtáblázatába, ahol meglepő dolgokra bukkant. Rájött, hogy a biztosító egyedi tényezők alapján szabja az egyéni díjakat, ami sok esetben jelentős különbséget eredményezhet az ügyfelek között. Ez Botondnál is nyilvánvalóvá vált, amikor a díjat egy kilowattnyi eltéréssel megemelték neki.
A cikkben szereplő másik példa, Emese esete is hasonló tanulságokkal szolgál. Ő is nagy mértékű díjemelést tapasztalt a biztosító részéről, amelynek semmi alapja nem volt az autója paramétereiben. Végül ő is a biztosítóváltás mellett döntött, és jelentős összeget spórolt a kötelező biztosításán.
Végül a cikkben szereplő szakértő is hangsúlyozza, hogy nagyon fontos, hogy az autósok ne adottaknak fogadják el a biztosítási díjakat, hanem nézzenek körül, és válasszanak olyan biztosítót, amelyik nekik kedvezőbb ajánlatot tud adni. Így a kötelező biztosítás is lehet olcsóbb és kedvezőbb a számukra.
Főkép forrása: telex.hu